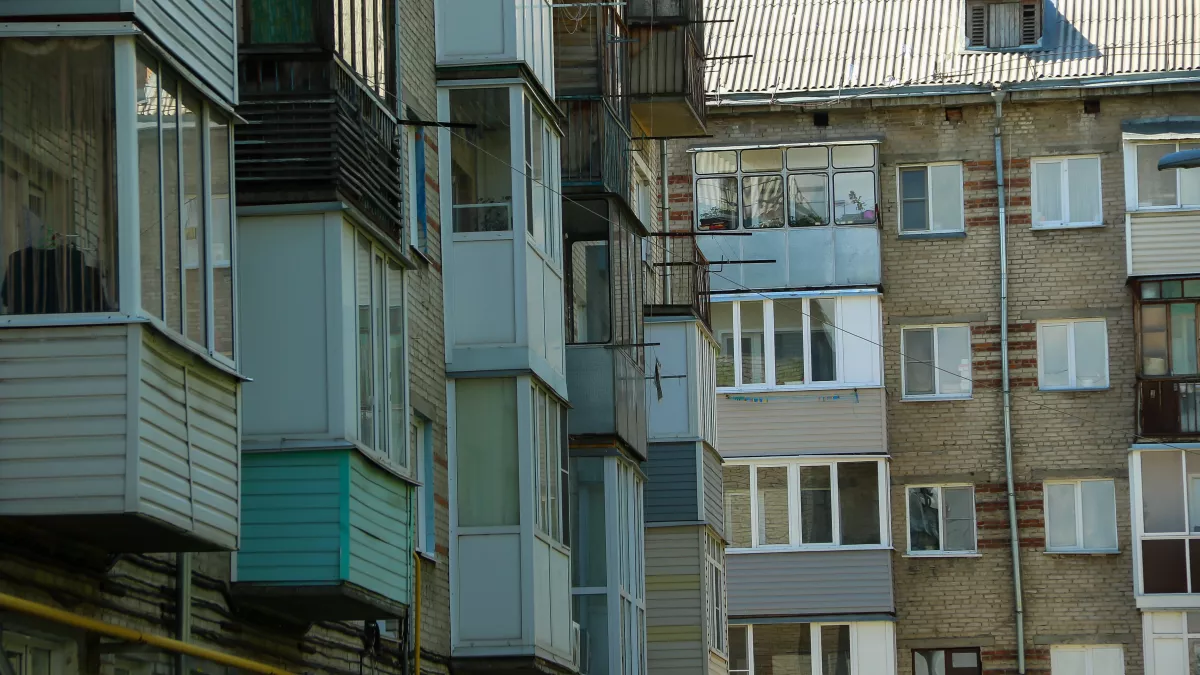
Основной стратегией покупателей становится продажа имеющейся недвижимости, добавление ипотечных денег – и приобретение нового жилья
Вторичный рынок сравнительно недорогого жилья в Барнауле переживает бум – на фоне падающего в целом рынка недвижимости, утверждают эксперты. При этом люди уже перестали бояться высоких ставок по базовым (не льготным) ипотечным кредитам. Однако главная стратегия покупателя на этом рынке сейчас состоит в том, чтобы продать какую-то имеющуюся недвижимость, добрать ипотекой недостающую сумму и купить большее по площади или более новое жилье.

Квартиры в домах, которые начали строить в Барнауле около 70 лет назад, все еще интересны покупателям. Речь идет о хрущевках
Еще в июле председатель Союза риэлторов Барнаула и Алтая Марина Ракина констатировала: вторичный рынок ожил, и в основном он дал прирост по числу заключенных договоров купли-продажи и ипотечных кредитов. И уже тогда она уточняла: речь идет о квартирах стоимостью до 10 млн рублей:
"Люди продают свое жилье условно за 5 млн, берут коммерческую ипотеку в 1–2 млн и покупают более комфортный вариант", — объясняла она.
А в июле в "Авито.Недвижимость" констатировали, что число просмотров "вторичных" объявлений региона оказалось на 21% выше, чем месяцем ранее. По этому показателю Алтайский край оказался среди субъектов-лидеров по динамике.
И уже тогда число предложений было ограниченным и за месяц сократилось на 1%. То есть спрос повышался, а предложение снижалось.
Сейчас этот тренд продолжает набирать обороты, сообщила Марина Ракина "Толку" в начале октября.

Эксперты рынка констатируют: люди адаптировались к новым условиям кредитования, к коммерческой ставке 19–20%, они перестали откладывать приобретение жилья – и вышли на рынок. Однако в отсутствие льготных программ покупка даже недорогой квартиры или дома "с нуля", то есть полностью на ипотечные деньги, большинству не по карману – слишком большой ежемесячный платеж.
Поэтому главной стратегией становится продажа имеющейся недвижимости, добавление ипотечных денег – и покупка нового жилья.
Алтайский край не попал в лидеры по абсолютному числу сделок, однако динамика указывает на постепенное восстановление покупательской активности
"Люди больше не дожидаются понижения ставок по ипотеке. Но они ею "добирают" нужную сумму. Чек среднего кредита упал с 5 млн рублей до 1,7 млн. Это значит, что люди, например, переезжают из однокомнатной квартиры в двухкомнатную, из двухкомнатной – в трехкомнатную или в дом. Если человек не "подходит" под условия льготной ипотеки, то купить новое жилье, не продав старое или какое-то другое, он не сможет", – говорит Марина Ракина.
Тренд на "добирание" сумм подтверждают и в банках.
По словам Вадима Жеребкова, представителя Сибирского центра "Банка ДОМ.РФ", сегодня по базовым ипотечным программам клиенты в основном предоставляют высокий размер первоначального взноса и небольшой объем (относительно общей стоимости жилья) самого кредита.
В сентябре эту же тенденцию отмечал Дмитрий Горбунов, региональный управляющий Банка ВТБ. Он также добавлял, что клиенты в целом настроены на досрочное погашение. Также в связи с ужесточением условий ипотечных программ с поддержкой меняется соотношение доли льготных и рыночных кредитов, говорил он. Если еще по итогам второго полугодия 2025 года в ВТБ оно составляло, соответственно, 70% на 30%, то сейчас пропорция обратная.
Марина Ракина опровергает гипотезу о том, что такой прирост интереса к вторичному жилью может быть вызван лишь тем, что люди стали перекладывать сбережения с вкладов (которые стали не такими выгодными, как раньше) в "бетон".
"Доля таких людей есть. Но вклады, по статистике Центробанка, не так активно "тают", как увеличился спрос на рынке вторичного жилья", – резюмировала она.
Эксперты рассказали, можно ли ждать оживления на рынке малоэтажного строительства в Барнауле и Алтайском крае, почему покупатели перестали бояться высоких ставок по ипотеке и что для них важно